Ngày 31/10/2026, Bộ Công Thương ban hành Thông tư số 70/2026/TT-BCT quy định định mức kinh tế – kỹ thuật thực hiện kiểm toán năng lượng. Thông tư quy định cụ thể các thành phần hao phí, phân chia định mức theo mức tiêu thụ năng lượng hằng năm và xác định cơ sở áp dụng trong hoạt động kiểm toán năng lượng chi tiết tại các cơ sở sử dụng năng lượng.
Quy định định mức kinh tế – kỹ thuật thực hiện kiểm toán năng lượng
Theo Thông tư số 70/2026/TT-BCT, định mức kinh tế – kỹ thuật xác định mức hao phí cần thiết để thực hiện kiểm toán năng lượng. Các hao phí bao gồm lao động, máy móc, thiết bị và vật tư.
Định mức được áp dụng cho từng đơn vị khối lượng công tác kiểm toán năng lượng. Phạm vi công việc bắt đầu từ khâu chuẩn bị đến khi hoàn thành báo cáo kết quả kiểm toán theo yêu cầu kỹ thuật.
Nội dung định mức bao gồm mã hiệu, tên công tác, đơn vị tính, thành phần công việc, hệ số áp dụng và các bảng hao phí định mức.
Thành phần công việc được xây dựng theo hướng dẫn tại Thông tư số 64/2026/TT-BCT ngày 30/9/2026 của Bộ Công Thương quy định việc lập kế hoạch và báo cáo thực hiện kế hoạch sử dụng năng lượng tiết kiệm, hiệu quả. Đồng thời, Thông tư hướng dẫn áp dụng mô hình quản lý năng lượng và thực hiện kiểm toán năng lượng.
Phân chia định mức thành 8 nhóm theo mức tiêu thụ năng lượng hằng năm
Một trong những điểm đáng chú ý của Thông tư số 70/2026/TT-BCT là việc phân chia định mức kinh tế – kỹ thuật thành 8 nhóm, căn cứ vào mức tiêu thụ năng lượng hằng năm của cơ sở sử dụng năng lượng, tính bằng tấn dầu quy đổi (TOE):
| Mã hiệu | Mức tiêu thụ năng lượng hằng năm |
| KTNL.01 | Từ 500 đến dưới 1.000 TOE |
| KTNL.02 | Từ 1.000 đến dưới 3.000 TOE |
| KTNL.03 | Từ 3.000 đến dưới 10.000 TOE |
| KTNL.04 | Từ 10.000 đến dưới 20.000 TOE |
| KTNL.05 | Từ 20.000 đến dưới 50.000 TOE |
| KTNL.06 | Từ 50.000 đến dưới 200.000 TOE |
| KTNL.07 | Từ 200.000 đến dưới 1.000.000 TOE |
| KTNL.08 | Từ 1.000.000 TOE trở lên |
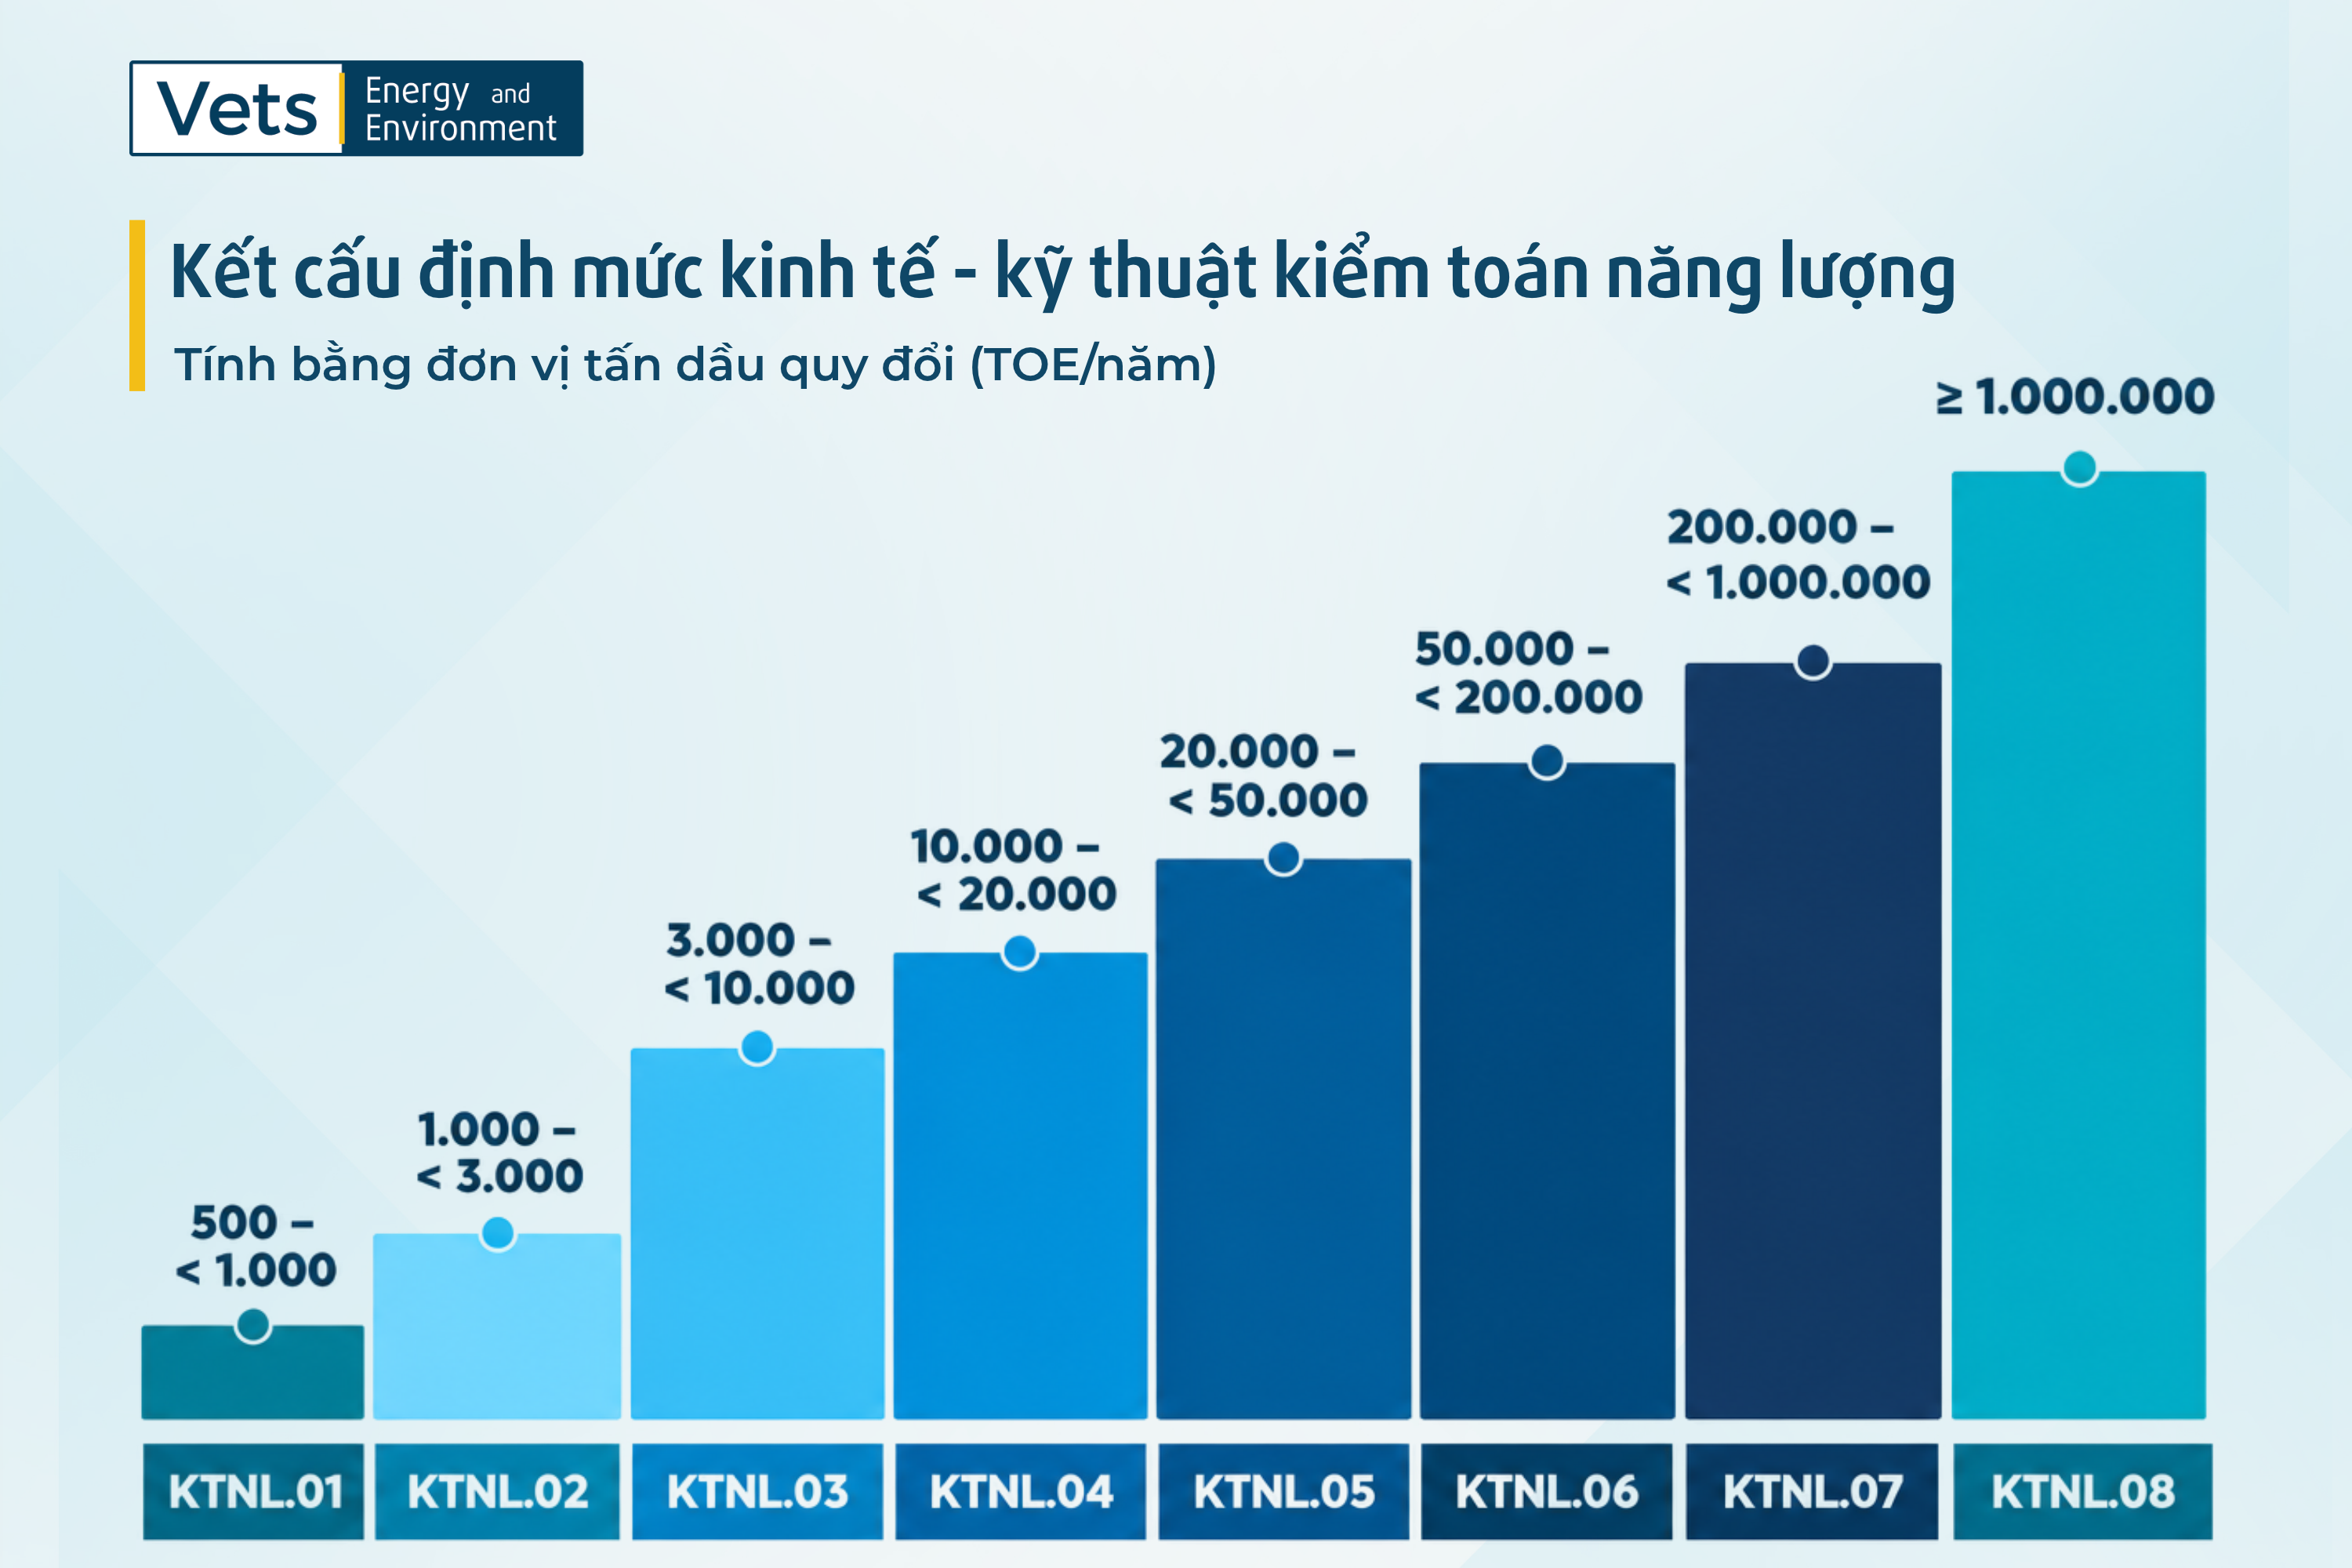
Đối với từng mức tiêu thụ năng lượng, định mức quy định các thành phần hao phí tương ứng về lao động, máy móc, thiết bị và vật tư phục vụ công tác kiểm toán năng lượng.
Quy định cụ thể các thành phần hao phí thực hiện kiểm toán năng lượng
Thông tư số 70/2026/TT-BCT quy định các thành phần hao phí phục vụ hoạt động kiểm toán năng lượng, bao gồm:
- Định mức lao động: Xác định mức hao phí lao động cần thiết để thực hiện từng thành phần công việc trong quá trình kiểm toán năng lượng.
- Định mức máy móc, thiết bị: Quy định hao phí sử dụng máy móc, thiết bị phục vụ hoạt động kiểm toán năng lượng.
- Định mức vật tư: Xác định mức hao phí vật tư cần thiết để triển khai các công việc kiểm toán năng lượng.
- Chi phí chung: Bao gồm các khoản chi phí phục vụ hoạt động kiểm toán năng lượng theo quy định.
Các định mức này là cơ sở để xác định nguồn lực, xây dựng dự toán và tổ chức triển khai hoạt động kiểm toán năng lượng theo yêu cầu kỹ thuật.
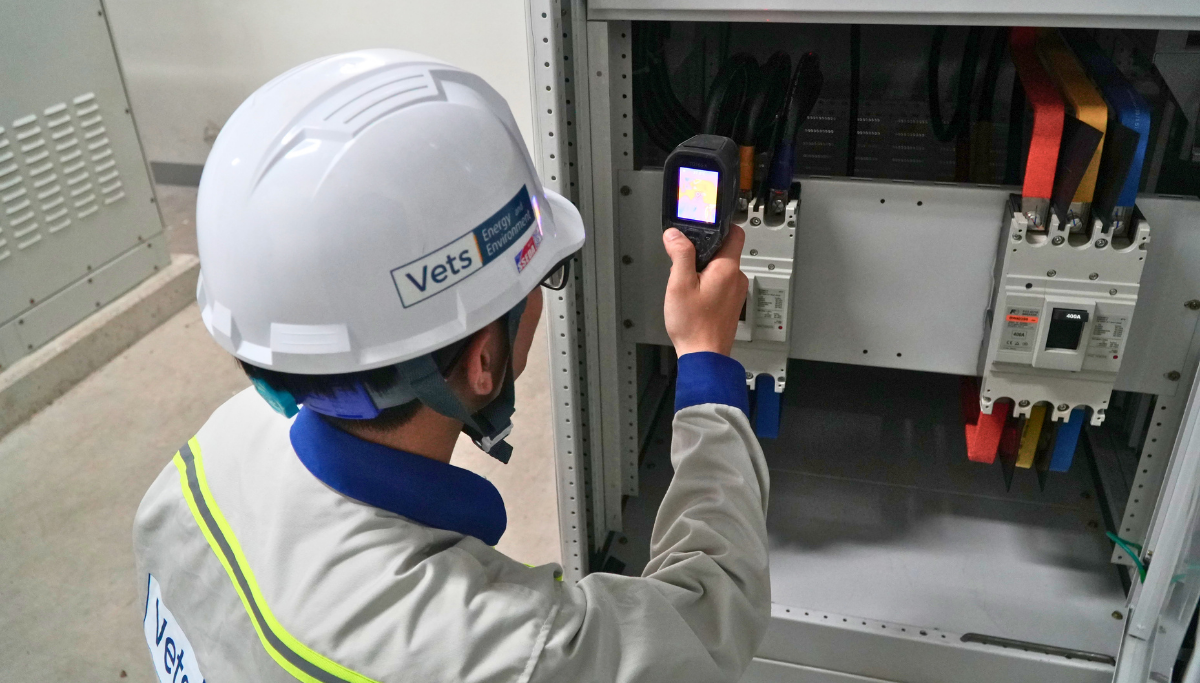
Hoạt động đo đạc, kiểm tra các thông số kỹ thuật của thiết bị trong quá trình kiểm toán năng lượng tại cơ sở sản xuất
Ý nghĩa của Thông tư đối với hoạt động kiểm toán năng lượng
Thông tư số 70/2026/TT-BCT góp phần hoàn thiện cơ sở định mức kinh tế – kỹ thuật trong hoạt động kiểm toán năng lượng. Qua đó, việc xác định hao phí, lập dự toán và tổ chức thực hiện có cơ sở thống nhất hơn.
Đối với các đơn vị tư vấn, Thông tư cung cấp căn cứ xác định nguồn lực phù hợp với quy mô tiêu thụ năng lượng của cơ sở.
Đối với doanh nghiệp, quy định này hỗ trợ việc lập kế hoạch và dự toán kiểm toán năng lượng. Đồng thời, doanh nghiệp có thêm cơ sở để phối hợp với đơn vị tư vấn trong quá trình triển khai.